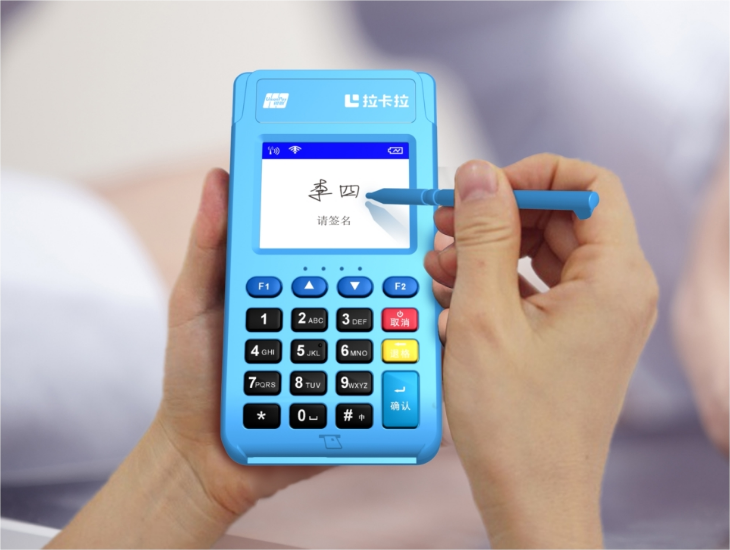
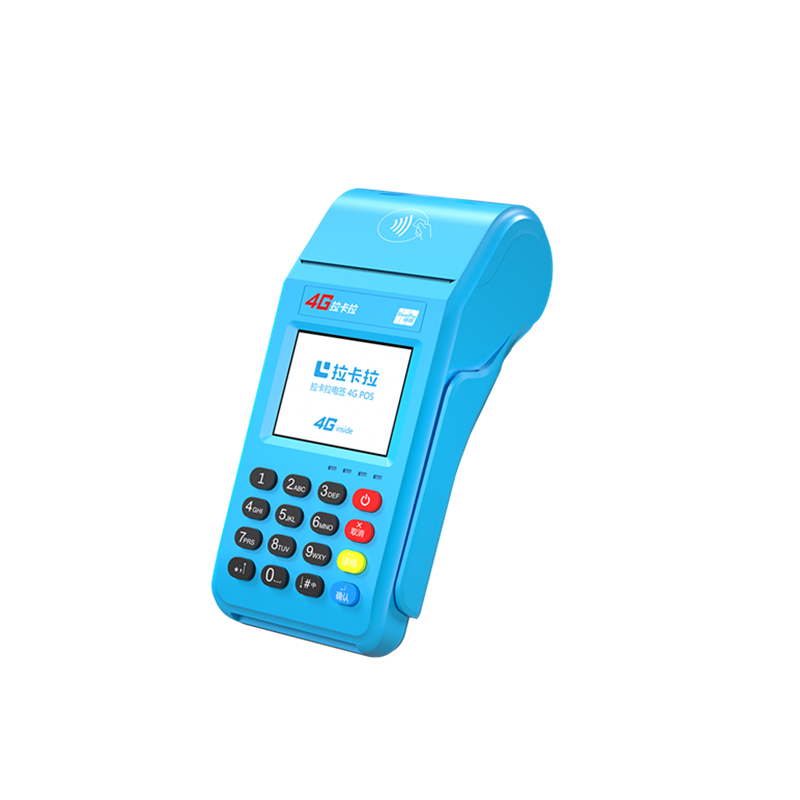
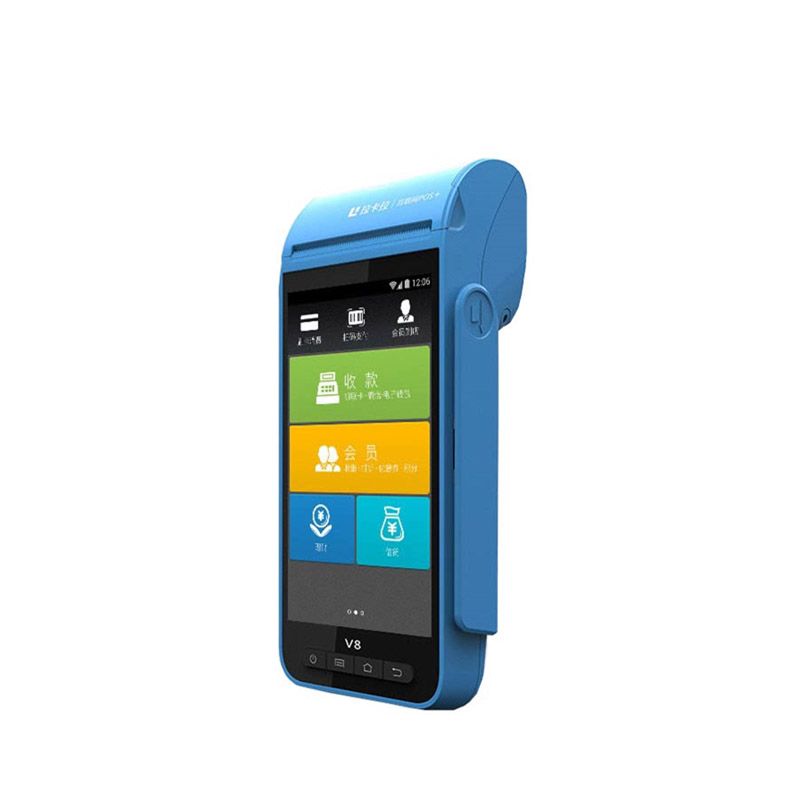
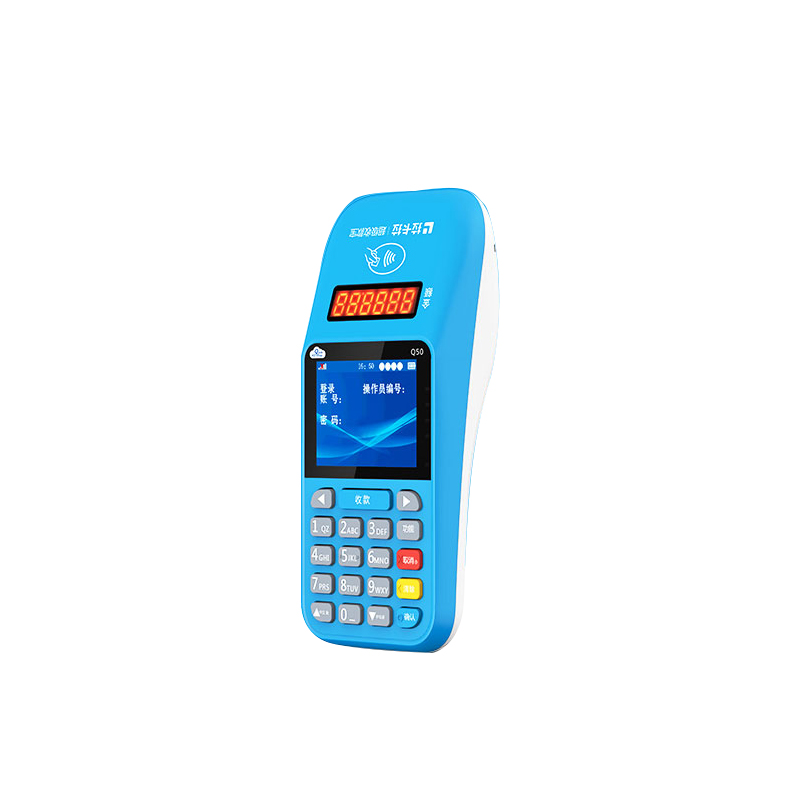
刷卡一般分为插芯片卡、刷磁条卡,也就是传统信用卡受理方式,走银行卡清算通道。常规刷卡属于标准商户通道,拉卡拉小微商户主流费率在至0.6%,没有额度上限,大额交易也可以正常受理。刷卡会匹配对应的线下实体商户,商户类型稳定,银行认可度更高,长期使用对信用卡更友好。出票大机刷卡后需要持卡人在纸质小票签字留存,电签机则是屏幕电子签名,凭证效力高,遇到平台调单核查时,更容易核验通过。不足之处是操作稍繁琐,需要卡片接触机具,磁条卡风险等级更高,频繁刷磁条容易触发风控限制。
扫码收款包含微信、支付宝、云闪付扫码,走的是二维码支付通道,和银行卡刷卡通道相互独立。大家熟知的0.38优惠费率大多集中在扫码、千元以内云闪付场景,手续费成本更低。扫码操作简单,客户出示付款码或者商户出示收款码就能完成,不需要拿出实体卡片,适合小额、快速收款。但扫码普遍有单笔、单日限额,大额交易往往无法通过,而且扫码匹配的商户类型稳定性弱于刷卡,部分扫码商户属于优惠类,长期单一依赖扫码收款,容易引起银行关注。同时扫码一般不需要签名,交易凭证留存会比刷卡小票麻烦。
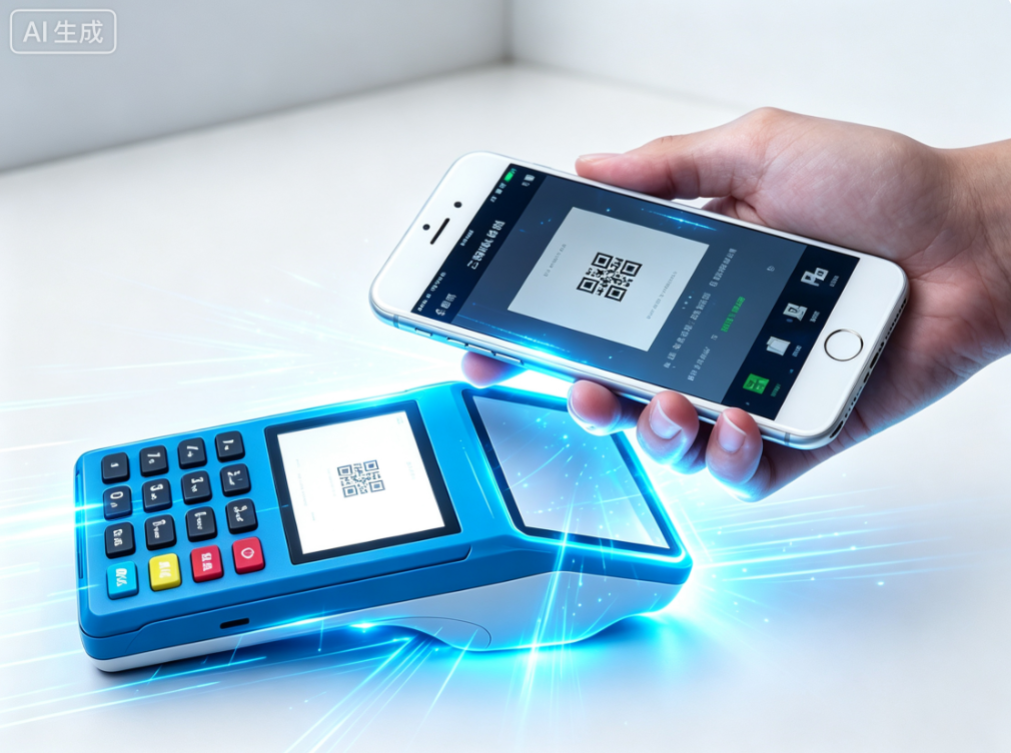
风控层面的差异也很关键。刷卡交易信息完整,商户、终端、卡片信息一一对应,风控判定更偏向线下真实消费;扫码交易通道不同,部分银行不把扫码消费计入信用卡有效消费,不利于信用卡提额。如果长期只用扫码,很少刷卡插卡,信用卡的消费结构单一,容易被银行判定交易异常。
适用场景上,门店小额收款、顾客不想拿卡,可以优先扫码,节省手续费;大额订单、需要稳定商户、需要留存纸质凭证,优先芯片插卡或者刷卡受理。日常建议两种方式交替搭配,不要固定只使用一种受理模式。
另外还有不少细节,扫码容易受网络影响,信号差的时候容易支付失败;刷卡依靠机具流量卡,稳定性相对更好。不管扫码还是刷卡,资金最终都结算到同一个商户结算卡,到账规则、秒到规则保持一致。
拉卡拉pos机扫码和刷卡有什么区别
最后提醒,无论扫码还是刷卡,都必须用于真实经营收款。不能因为扫码费率低,就频繁用来虚构交易。两种方式只是支付通道不同,违规交易都会触发风控,导致信用卡降额封卡、商户资金受限。熟悉两者差异,根据订单金额合理搭配受理方式,兼顾成本和交易稳定性,才是更稳妥的使用方式。